
SANGATTA – Rapat Paripurna Ke-II Masa Persidangan Ke-I Tahun Sidang 2026/2027 DPRD Kabupaten Kutai Timur (Kutim), Jumat (25/9/2026), diwarnai interupsi dari anggota dewan. Rapat tersebut beragendakan penandatanganan Nota Kesepakatan Perubahan Kebijakan Umum Anggaran (P-KUA) dan Perubahan Prioritas dan Plafon Anggaran Sementara (P-PPAS) Tahun Anggaran 2026.
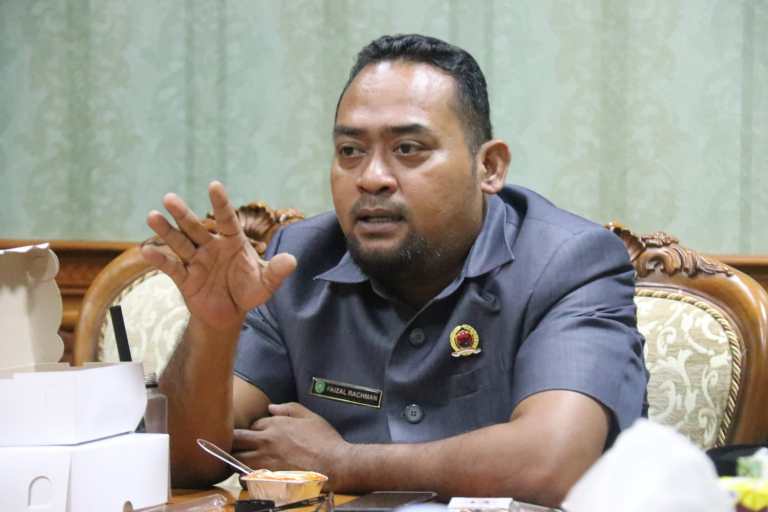
Interupsi disampaikan oleh anggota DPRD Kutim, Faizal Rachman, Ia mempertanyakan perbedaan antara angka penerimaan pembiayaan daerah dalam dokumen kesepakatan perubahan anggaran dengan nilai Sisa Lebih Pembiayaan Anggaran (SiLPA) Tahun Anggaran 2025 yang tercatat dalam laporan keuangan Pemerintah Kabupaten Kutai Timur yang telah diaudit Badan Pemeriksa Keuangan (BPK).
Dalam lampiran Nota Kesepakatan Perubahan PPAS Tahun Anggaran 2026, penerimaan pembiayaan dicantumkan sebesar Rp44.000.422.734. Seluruh angka tersebut bersumber dari pos Sisa Lebih Perhitungan Anggaran Tahun Sebelumnya, atau SiLPA tahun 2025.
Sementara itu, Laporan Realisasi Anggaran (LRA) Pemerintah Kabupaten Kutai Timur untuk tahun yang berakhir pada 31 Desember 2025, yang ditandatangani Bupati Ardiansyah Sulaiman pada 22 Mei 2026, mencatat SiLPA tahun berkenaan sebesar Rp71.777.005.971,95.
Dengan demikian, terdapat selisih sebesar Rp27.776.583.237,95 atau sekitar Rp27,78 miliar antara SiLPA hasil realisasi dengan angka yang dicantumkan dalam dokumen perubahan anggaran.
“Saya ingin menanyakan kejelasan dan kesesuaian data antara laporan pertanggungjawaban keuangan pemerintah daerah dengan dokumen perencanaan perubahan anggaran yang disepakati bersama DPRD,” ungkapnya.
Struktur Anggaran dalam Dokumen Kesepakatan
Berdasarkan lampiran Nota Kesepakatan Perubahan PPAS Tahun Anggaran 2026, pendapatan daerah ditetapkan sebesar Rp6.408.054.368.859, sedangkan belanja daerah sebesar Rp6.427.054.791.593. Dari selisih keduanya, anggaran mengalami defisit Rp19.000.422.734.
Defisit tersebut ditutup melalui pembiayaan daerah. Penerimaan pembiayaan sebesar Rp44.000.422.734 dikurangi pengeluaran pembiayaan berupa penyertaan modal daerah sebesar Rp25 miliar, sehingga pembiayaan neto tercatat Rp19.000.422.734. Dengan komposisi itu, SiLPA tahun berkenaan dalam dokumen kesepakatan tercantum Rp0.
Berbeda dengan Pola Tahun Sebelumnya
Jika merujuk pada LRA yang sama, pola pencantuman SiLPA pada tahun anggaran sebelumnya tampak berbeda. Pada APBD 2025, anggaran penerimaan pembiayaan dari SiLPA tahun sebelumnya dicantumkan sebesar Rp113.997.418.271, hampir sama persis dengan realisasi SiLPA 2024 yang tercatat Rp113.997.418.271,78.
Sementara pada dokumen perubahan anggaran 2026, penerimaan pembiayaan dari SiLPA hanya dicantumkan Rp44 miliar, dari total SiLPA 2025 sebesar Rp71,78 miliar.
Minta Penjelasan TAPD
Faizal menaruh perhatian pada persoalan ini karena laporan realisasi anggaran 2025 telah melalui pemeriksaan BPK dan menjadi salah satu rujukan dalam penyusunan kebijakan anggaran daerah tahun berikutnya.
“Sebagai anggota DPRD yang menjalankan fungsi anggaran dan pengawasan, saya menilai perbedaan tersebut perlu dijelaskan secara terbuka oleh Tim Anggaran Pemerintah Daerah (TAPD), khususnya Badan Pengelola Keuangan dan Aset Daerah (BPKAD) Kutai Timur,” jelasnya
Menurutnya, klarifikasi dibutuhkan untuk memastikan apakah selisih itu berkaitan dengan penggunaan SiLPA dalam APBD murni 2026, penyesuaian dalam perubahan anggaran, atau ketidaksesuaian pencantuman data dalam dokumen kesepakatan.
Interupsi tersebut menjadi bagian dari upaya pengawasan DPRD terhadap ketepatan penyajian data keuangan, sebelum dokumen perubahan anggaran ditindaklanjuti dalam tahapan penyusunan dan pembahasan Perubahan APBD 2026.
Penandatanganan Nota Kesepakatan
Sebagaimana diberitakan melalui situs resmi DPRD Kutai Timur, rapat paripurna berlangsung di Ruang Sidang Utama DPRD Kutim, Kawasan Perkantoran Bukit Pelangi, Sangatta. Nota Kesepakatan P-KUA dan P-PPAS Tahun Anggaran 2026 ditandatangani oleh Bupati Kutai Timur Ardiansyah Sulaiman bersama Ketua DPRD Kutim Jimmi dan Wakil Ketua I Sayid Anjas.
“Saya ingin menegaskan pentingnya akurasi data penerimaan pembiayaan dalam proses perubahan anggaran, agar kebijakan fiskal daerah disusun berdasarkan angka yang dapat dipertanggungjawabkan,” pungkasnya.